

Takeaways van de conferentie:
-
De populariteit van gedekte oproepen nam toe naarmate de cash-and-carry-opbrengsten kelderden, maar statistieken tonen aan dat ze de waarde van Bitcoin niet structureel onderdrukken.
-
De vraag naar putten neemt toe en de putratio’s zijn stabiel, wat erop wijst dat er naast bullish posities ook rendements- en hedgingstrategieën kunnen bestaan.
Bitcoins (BTC(prijs) kwam in november in een neerwaartse trend terecht. Handelaren begonnen theorieën te vormen over waarom de bedrijfsaccumulatie en de institutionele instroom er niet in slaagden het prijsniveau boven de $110.000 te houden.
De vraag naar Bitcoin-opties, vooral die gekoppeld aan BlackRock iShares Spot Bitcoin (IBIT), een op de beurs verhandeld fonds, wordt vaak als verklaring aangehaald.
In december 2025 steeg de totale open rente van Bitcoin van $39 in december 2024 naar $49 miljard. Dit roept vragen op over gedekte calls.
De critici beweren dat grote investeerders door het ‘verhuren’ in ruil voor hun potentiële voordeel onbedoeld een limiet hebben gesteld die zal voorkomen dat Bitcoin het volgende niveau bereikt. parabolische fase. Om dit argument steek te laten houden, is het nuttig om een gedekte call te beschouwen als een compromis tussen een vast inkomen en een koersstijging.
Een gedekte call is een strategie waarbij een investeerder, die al Bitcoin bezit, de optie (buy call) aan een derde partij verkoopt. De koper heeft de mogelijkheid om tegen een bepaalde datum Bitcoins tegen een vaste prijs (zoals €100.000) te kopen. De verkoper wordt vooraf betaald, net zoals het verdienen van rente op een investeringsobligatie.
Deze strategie verschilt van producten die vastrentende waarden bieden, omdat de verkoper hierdoor een volatiel actief kan blijven aanhouden, ook al is het opwaartse potentieel ervan beperkt. De verkoper zal eventuele extra winst mislopen als Bitcoin naar $120.000 stijgt.
Handelsanalisten beweren dat professionele dealers, die deze opties hebben gekocht en Bitcoin verkopen om hun risico’s op de spotmarkten te dekken, een constante “muur verkopenPrijzen voor volksstakingen worden eromheen weergegeven.
De ingestorte Cash and Carry-handel werd vervangen door op opties gebaseerde rendementen
Het is duidelijk dat de verschuiving naar op opties gebaseerde rendementen een reactie was op de crash van de economie contant geld en carry Handelen in BTC-futures en het aanhouden van een gelijkwaardige spotpositie.
In het laatste deel van 2024 genoten handelaren van een premie van 10% tot 15%. In februari 2025 was deze premie echter onder de 10% gedaald. In november kon de premie nauwelijks boven de 5% blijven.
Covered calls werden door beleggers gekozen in hun streven naar hogere rendementen. Ze boden rendementen op jaarbasis van 12 tot 18%. Bij IBIT is de open rente gestegen van $12 miljard naar $40 miljard eind 2024. Desondanks is de verhouding tussen put en call stabiel gebleven op minder dan 60%.
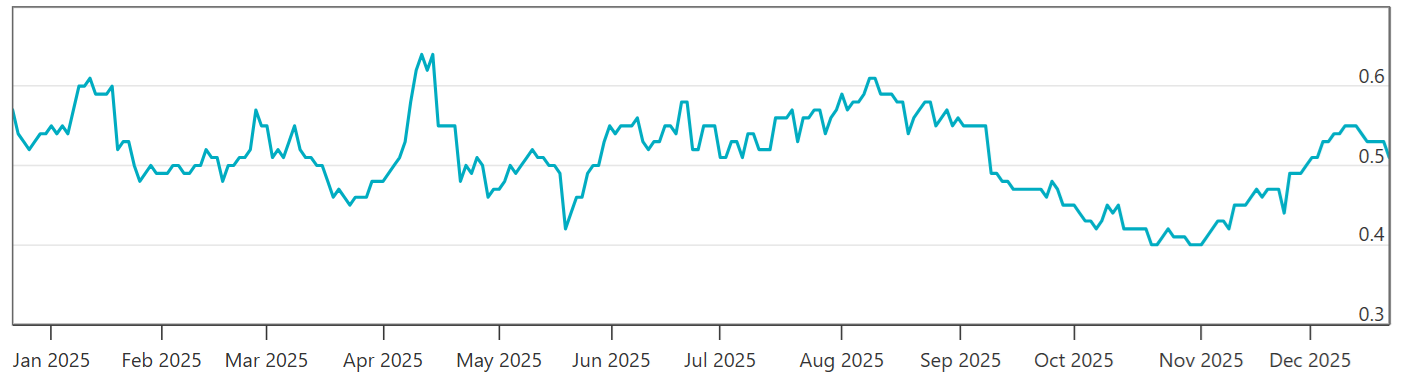
Indien wijdverspreid ‘onderdrukkend’ zou zijn. Deze verhouding zou waarschijnlijk zijn ingestort als call-selling echt dominant zou zijn geweest, omdat de markt voor call-verkopers verzadigd zou raken. De balans wijst erop dat er voor elke verkoper die rendementsgericht is, nog steeds kopers zijn die zich positioneren voor een eventuele uitbraak.
Put-to-call suggereert dat, terwijl sommige deelnemers callopties met een opwaarts potentieel verkopen, een grotere groep putinstrumenten koopt (verkopen) als bescherming tegen een mogelijke prijsdaling.
In de laatste defensieve positie worden scheve maatregelen weerspiegeld. IBIT-puts werden eind 2024 met een korting van 2% verhandeld. Ze worden nu met een premie van 5% verhandeld. Intussen is de impliciete volatiliteit (de graadmeter voor de verwachte turbulentie op de markt) tussen eind 2024 en mei gedaald van 57%.
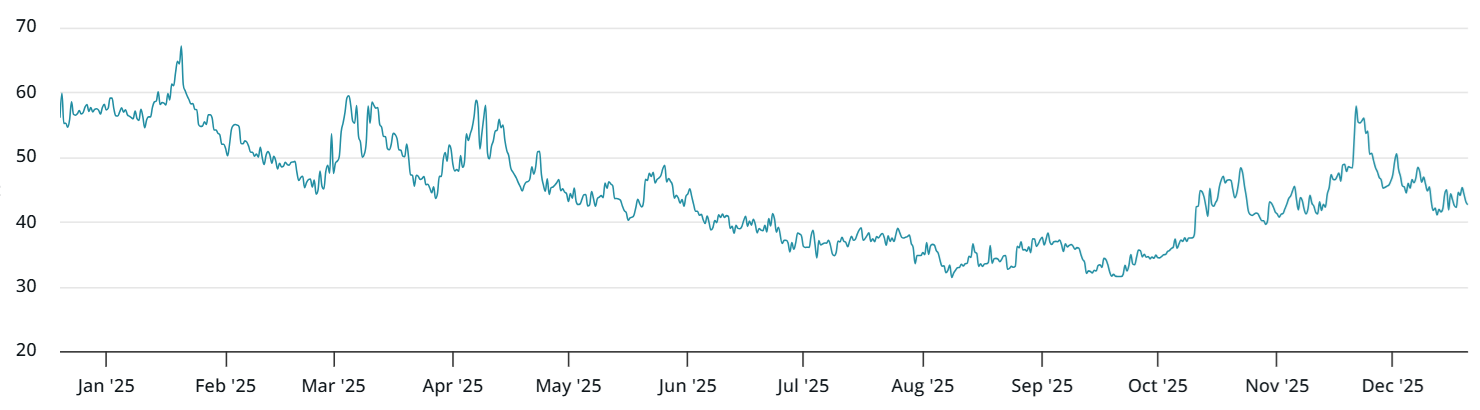
Hoe lager de volatiliteit, hoe minder premies verkopers verdienen. Dit vermindert hun prikkel om dit zogenaamde “onderdrukkende middel” te gebruiken. Ook al is het totale bedrag aan rente gestegen, de strategie is feitelijk afgenomen.
Het heeft geen zin om te beweren dat gedekte oproepen de prijzen laag houden, terwijl degenen die de call-opties bezitten, zullen profiteren van hogere prijzen. In plaats van als obstakel te fungeren, is de optiemarkt het belangrijkste platform geweest om prijzen te bepalen. De volatiliteit van Bitcoin De opbrengst wordt in geld uitgedrukt.
Het artikel geeft geen juridisch, fiscaal of beleggingsadvies. Opvattingen, gedachten en meningen zijn die van de schrijver en niet die van Cointelegraph. Hoewel we proberen zo snel mogelijk nauwkeurige informatie te geven, kan Cointelegraph de nauwkeurigheid, betrouwbaarheid of volledigheid ervan niet garanderen. Dit artikel bevat toekomstgerichte verklaringen, die onderhevig kunnen zijn aan onzekerheden en risico’s. Cointelegraph is niet verantwoordelijk voor verlies of schade die voortvloeit uit uw vertrouwen op deze informatie.
Het artikel is niet bedoeld als beleggingsadvies. Risico is inherent aan elke belegging of handelstransactie. De lezer moet altijd onderzoek doen voordat hij een definitieve beslissing neemt. Cointelegraph streeft ernaar nauwkeurige, tijdige en betrouwbare informatie te leveren. Cointelegraph kan echter niet garanderen dat de informatie in dit artikel volledig, nauwkeurig of betrouwbaar is. Dit artikel bevat toekomstgerichte verklaringen, die onderhevig kunnen zijn aan onzekerheden en risico’s. Cointelegraph kan niet verantwoordelijk worden gehouden voor schade of verliezen die voortvloeien uit uw vertrouwen op de informatie.
“DagelijksCrypto is niet verantwoordelijk voor activiteiten die u buiten DagelijksCrypto uitvoert.”


